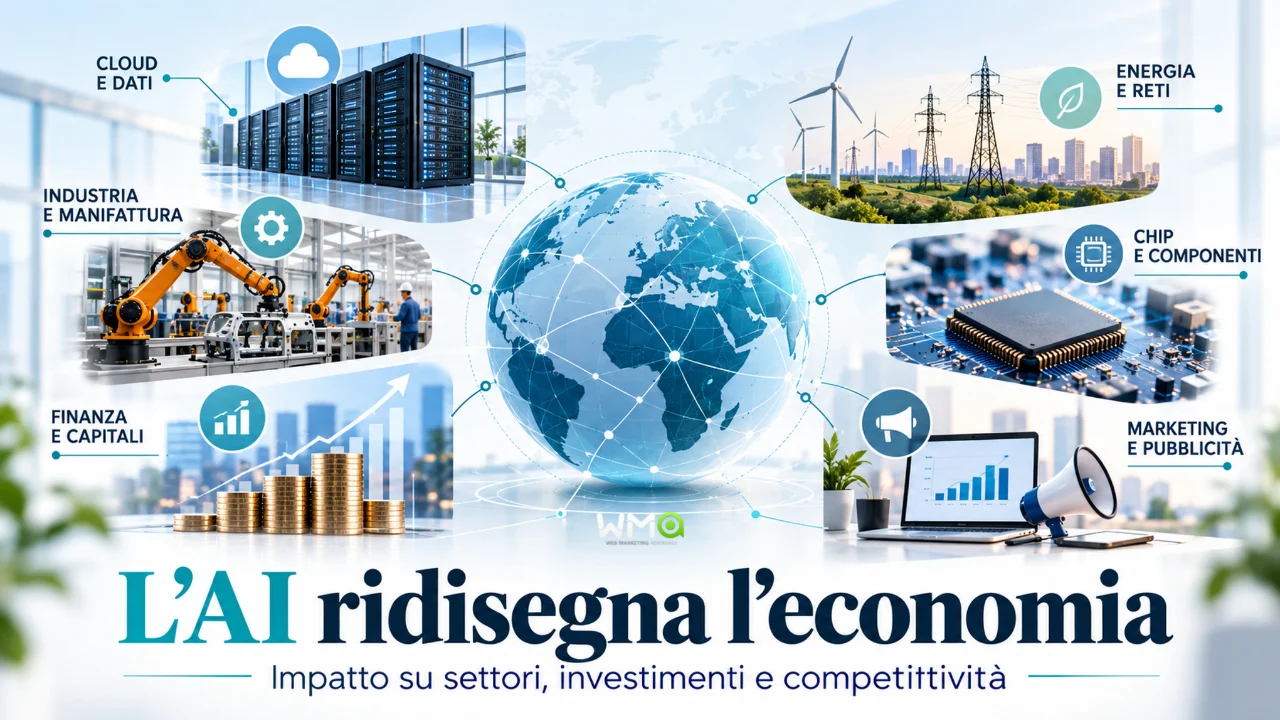
L’intelligenza artificiale sta ridisegnando l’economia: chi guadagna, chi rischia e quali settori cambieranno entro il 2030
Come l'intelligenza artificiale trasforma cloud, energia, industria, software, marketing e credito: report 2026 con grafici, tabelle, scenari e impatti sulle PMI.

Indice dei contenuti
Analisi economica e settoriale | 30 ottobre 2026 | Osservatorio WMA
Sommario. La corsa all’intelligenza artificiale sta modificando il modo in cui si distribuiscono investimenti, domanda e potere contrattuale. I risultati trimestrali delle Big Tech mostrano cloud in forte crescita e investimenti senza precedenti; al tempo stesso, energia, reti elettriche, memoria, capacità produttiva e credito diventano fattori decisivi.
Le opportunità non si fermano alle aziende tecnologiche: si estendono ai produttori di cavi, alle infrastrutture e a una parte della manifattura. Ma il cambiamento comporta anche rischi per software, hardware tradizionale e PMI. Questa analisi separa i dati verificati dalle ipotesi e individua i segnali da monitorare fino al 2030.
Tesi centrale: gli investimenti nell’intelligenza artificiale stanno modificando gli equilibri economici tra diversi settori. La crescita del cloud, la domanda di energia, la disponibilità di componenti e l’accesso al capitale creano nuove opportunità per alcune imprese e aumentano le pressioni competitive su altre. Gli effetti dipenderanno anche dalla capacità delle aziende di trasformare questi cambiamenti in vantaggi economici concreti.
Dai dati alle conseguenze
Le notizie economiche vengono spesso raccontate separatamente: una trimestrale tecnologica, un aumento degli investimenti nei data center, un rincaro dei componenti, una variazione nella domanda di credito. Ma cosa succede quando questi fenomeni vengono osservati insieme?
È da questa domanda che nasce la nostra analisi: mettere in relazione i dati per comprendere come potrebbero cambiare gli equilibri competitivi nei diversi settori.
1. Il paradosso: l’AI accelera i ricavi ma assorbe capitale
I numeri di Amazon descrivono bene la tensione. Nel terzo trimestre 2026 AWS ha generato 46,0 miliardi di dollari di ricavi, in crescita del 39% su base annua. Nello stesso trimestre Amazon ha registrato ricavi complessivi per 201,9 miliardi e un reddito operativo di 28,1 miliardi. Non è il profilo di un’azienda il cui business è in crisi: è quello di un gruppo che sta investendo su una nuova curva di domanda.
Il costo di questa espansione è però elevato. Amazon conferma circa 220 miliardi di dollari di investimenti cash in conto capitale nel 2026. Il free cash flow sugli ultimi dodici mesi risulta pari a −42,4 miliardi, contro +14,8 miliardi nei dodici mesi precedenti. Il flusso di cassa operativo, nello stesso periodo, è aumentato del 29%, a 168,3 miliardi: la contrazione del free cash flow dipende soprattutto dagli investimenti, non da una perdita operativa. Fonte: risultati Amazon Q3 2026.
Interpretazione. L’AI può essere contemporaneamente un motore di crescita e un’attività ad alta intensità di capitale. Il vantaggio competitivo non sarà determinato soltanto dalla qualità dei modelli: conteranno il costo dei chip, il prezzo dell’energia, la disponibilità dei data center, l’utilizzo della capacità installata e i ricavi effettivamente ricorrenti.
Miliardi di dollari · periodi e perimetri differenti, non direttamente confrontabili.
Come leggere il grafico. Ricavi AWS, capex dell’intero gruppo e free cash flow degli ultimi dodici mesi sono misure con perimetri e periodi differenti: non vanno sommati né interpretati come componenti di un unico conto economico. Servono a visualizzare la scala dell’opportunità e l’intensità degli investimenti.
2. La catena del valore: perché i benefici escono dal settore software
Ogni applicazione AI dipende da una catena fisica. Per funzionare servono semiconduttori, memorie, server, reti, cavi, sistemi di raffreddamento, elettricità, terreni, permessi, finanza e personale specializzato. Quando cresce la domanda per i modelli, il vantaggio economico può spostarsi verso i fornitori delle risorse più scarse.
La International Energy Agency stima che i data center abbiano consumato 485 TWh nel 2025 e prevede 950 TWh nel 2030 nel proprio scenario centrale aggiornato nel 2026: circa +96%. È una previsione condizionata dalla velocità di costruzione delle reti e dalla disponibilità delle tecnologie, non un consumo certo. Secondo l’IEA la domanda dei data center specificamente dedicati all’AI crescerà più rapidamente di quella totale. Fonte: IEA, Key Questions on Energy and AI, 2026.
TWh · consumi 2025 e previsione IEA 2030.
Un caso italiano: Prysmian
Il 29 ottobre 2026 Prysmian ha comunicato +14,2% di crescita organica per Industrial & Construction nel trimestre, grazie anche alla domanda legata ai data center e al contributo del modello di servizio Encore Wire. Il gruppo ha riportato 851 milioni di euro di EBITDA rettificato trimestrale, +32,1% sull’anno precedente.
Non significa che tutta la crescita sia attribuibile all’AI, ma mostra un canale concreto attraverso il quale la domanda digitale alimenta i ricavi industriali. Fonte: comunicato Prysmian, 29 ottobre 2026.
Questo meccanismo potrebbe interessare anche imprese europee meno visibili: fabbricanti di componenti elettrici, impiantisti, operatori di raffreddamento industriale, costruttori di strutture e aziende della logistica. La condizione decisiva è poter soddisfare specifiche tecniche, tempi e standard richiesti dalle nuove infrastrutture.
3. Il collo di bottiglia dei componenti: quando l’AI penalizza il mercato tradizionale
Non tutti i settori beneficiano della stessa domanda. La competizione per memoria e componentistica può rendere più difficile e costoso produrre PC e altri dispositivi. Secondo IDC, le spedizioni mondiali di PC potrebbero diminuire dell’11,3% nel 2026, mentre i prezzi medi di vendita potrebbero salire del 18,3%. IDC indica una scarsità di memoria che potrebbe protrarsi fino alla fine del 2027.
Sono stime di mercato, non dati consuntivi definitivi. Fonte: IDC, scenario PC 2026.
Variazioni percentuali stimate da IDC. Le barre indicano il valore assoluto; il segno è nell’etichetta.
L’effetto per le aziende potrebbe essere duplice: maggiori costi di aggiornamento informatico e rinvio di investimenti che non hanno ritorni immediati. Per i produttori di hardware, l’aumento dei prezzi non implica automaticamente maggiori margini: dipende dai costi di approvvigionamento e dalla capacità di trasferirli ai clienti.
4. La nuova geografia del credito
Una trasformazione tecnologica di questa portata ha bisogno di finanziamenti. Qui emerge un segnale meno visibile dei risultati di Borsa: nella Bank Lending Survey di ottobre 2026, la BCE rileva una contrazione della domanda di credito delle imprese dell’area euro nel terzo trimestre (saldo netto −6%) e un irrigidimento dei criteri bancari per i prestiti alle imprese (saldo netto +9%).
Allo stesso tempo, diversi istituti si attendono un aumento graduale della domanda di finanziamenti per infrastrutture AI, soprattutto data center. Le banche riferiscono che questi prestiti tendono a riguardare più spesso fornitori di infrastrutture che sviluppatori software e imprese utilizzatrici di AI. Fonte: BCE, 27 ottobre 2026.
Questa divergenza è economicamente importante. Se il credito si concentra dove esistono asset tangibili e contratti di lungo periodo, alcune aziende possono espandere rapidamente la capacità produttiva, mentre altre faticano a finanziare innovazione e digitalizzazione.
5. Mappa dei settori: opportunità, pressione e segnali
La seguente matrice è una valutazione qualitativa editoriale, non un indice statistico né una classifica di performance. L’orizzonte temporale è indicativo e dipende da adozione tecnologica, prezzi, regolazione e capacità delle aziende.
| Settore | Opportunità potenziale | Pressione/rischio | Segnale da monitorare |
|---|---|---|---|
| Cloud e data center | Domanda infrastrutturale, contratti ricorrenti | Capex, saturazione impianti | Utilizzo capacità; margini |
| Energia e reti | Connessioni, accumulo, trasformatori | Tempi autorizzativi, prezzi | Nuovi MW connessi |
| Cavi e impiantistica | Domanda per infrastrutture digitali | Costi materiali e consegne | Ordini e backlog |
| Semiconduttori e memorie | Domanda di componenti ad alte prestazioni | Scarsità e concentrazione | Prezzi e lead time |
| PC e hardware tradizionale | Nuovi prodotti e refresh selettivi | Prezzi più alti, rinvio acquisti | Spedizioni e ASP |
| Software e SaaS | Automazione e funzioni AI integrate | Commoditizzazione di feature | Retention e ARPU |
| Marketing e pubblicità | Nuove superfici di scoperta | Redistribuzione attenzione | Share di ricerca AI; conversioni |
| eCommerce | Assistenti shopping, dati strutturati | Intermediazione e margini | Conversioni per canale |
| Manifattura e costruzioni | Forniture e automazione | Costi energia/capitale | Margini e ordini |
| Finanza e cybersecurity | Finanziamenti, resilienza e controlli | Rischio credito e incidenti | Qualità portafogli e incidenti |
Software e SaaS: la pressione non significa scomparsa
Gli agenti AI possono rendere più economiche alcune attività che oggi richiedono un abbonamento software: analisi documentali, report, supporto, operazioni ripetitive. La pressione si concentrerà probabilmente sulle funzioni facilmente replicabili.
Ma una piattaforma con dati proprietari, integrazioni affidabili, governance, sicurezza e workflow critici può mantenere o aumentare il proprio valore. Per questo “fine del SaaS” è una semplificazione, non una conclusione dei dati presentati.
Marketing, ricerca ed eCommerce: cambia chi controlla il cliente
Motori di ricerca, piattaforme commerciali e assistenti AI possono spostare parte della fase di scoperta e confronto verso risposte sintetiche e agenti. Per i brand il problema non è solo il traffico: è essere presenti nel momento in cui la decisione prende forma.
Le implicazioni riguardano dati di prodotto, autorevolezza dei contenuti, citazioni, distribuzione e misurazione delle conversioni. La misura effettiva dello spostamento dei ricavi pubblicitari richiede un approfondimento separato con dati omogenei per piattaforma: non si può dedurre da una sola seduta di Borsa.
Industria, costruzioni ed energia: la seconda ondata
Data center e AI non sono immateriali. Richiedono opere civili, trasformatori, connessioni di rete, sistemi HVAC, cavi e manutenzione. Questa domanda potrebbe creare opportunità per filiere locali. Il rischio opposto è la congestione: ritardi autorizzativi, prezzi elettrici più alti in specifici mercati e aumento dei costi dei componenti.
Finanza e cybersecurity: fiducia come infrastruttura
Il video di partenza richiama anche incidenti di sicurezza nel mondo crypto. Senza utilizzare come fatti verificati cifre provvisorie di singoli incidenti, la lezione economica generale è chiara: la resilienza operativa, i controlli sugli accessi e la gestione dei fornitori diventano condizioni per proteggere capitale e continuità aziendale. Nella finanza, il problema non è solo finanziare l’AI: è stimare la durata economica degli asset e il ritorno degli investimenti.
6. Tre scenari fino al 2030
Scenario A — Diffusione produttiva. L’AI abbassa il costo di attività ripetitive, accelera progettazione e servizio clienti e migliora le performance di aziende di molti settori. Gli investimenti in infrastrutture vengono utilizzati intensamente. Segnali: ricavi AI ricorrenti, produttività misurabile, riduzione del costo per attività.
Scenario B — Crescita asimmetrica. Le imprese con capitale, energia, dati e distribuzione catturano gran parte del valore. Le PMI adottano strumenti AI ma faticano a differenziarsi, mentre i costi infrastrutturali restano elevati. Segnali: concentrazione dei fornitori, prezzi dei servizi, divari di produttività e accesso al credito.
Scenario C — Collo di bottiglia e revisione degli investimenti. Crescita della domanda inferiore alle aspettative, ritardi su reti e componenti o costi finanziari elevati rendono più prudente la spesa in capacità. Il ritmo di costruzione rallenta e alcuni progetti vengono rinviati. Segnali: utilizzo dei data center, variazioni dei capex, prezzi energia, finanziamenti e cancellazioni dei contratti.
Questi non sono scenari probabilistici: servono a identificare conseguenze alternative e indicatori osservabili.
7. Cosa dovrebbe fare oggi una PMI italiana
Per una PMI non serve imitare i budget delle Big Tech. Serve capire dove si trova nella catena del valore e difendere la redditività.
- Mappare l’esposizione: quota di ricavi vulnerabile all’automazione, dipendenza da fornitori software, energia e componenti.
- Misurare il ritorno dell’AI: ore risparmiate e risultati di business, non numero di strumenti installati.
- Proteggere il vantaggio informativo: dati, relazioni con clienti, processi e know-how che un concorrente non possa semplicemente replicare.
- Rivedere i fornitori critici: contratti cloud, sicurezza, condizioni di prezzo e continuità operativa.
- Monitorare i canali commerciali: non limitarsi al posizionamento nei motori tradizionali; verificare come l’azienda viene scoperta, confrontata e scelta nei nuovi ambienti AI.
| Ambito | Indicatore | Cadenza |
|---|---|---|
| Cloud | Crescita AWS e margini operativi | Trimestrale |
| Energia | Consumi data center e capacità di rete | Annuale |
| Hardware | Volumi PC, prezzi memoria, ASP | Trimestrale |
| Credito | Standard bancari, domanda di prestiti | Trimestrale |
| Industria | Ordini per data center e reti | Trimestrale |
| Marketing | Visibilità AI, referral, lead e vendite | Mensile |
8. Conclusione: la vera competizione è per la capacità di trattenere valore
L’economia dell’intelligenza artificiale non può essere letta soltanto attraverso le quotazioni di Nvidia, Alphabet o Amazon. La domanda di AI attraversa software e cloud, ma si materializza in elettricità, rame, cavi, componenti, impianti, credito e competenze. Da un lato crea opportunità industriali concrete; dall’altro può produrre scarsità, aumenti dei costi e nuove dipendenze.
Per i decisori la domanda più utile non è “dobbiamo usare l’AI?”, ma “quale parte del valore possiamo controllare, misurare e difendere?”. È da questa risposta che dipenderà il vantaggio competitivo nei prossimi anni.
Nota metodologica e fonti
Questa analisi prende spunto da una puntata di Morning Finance / BlackBox, nella quale vengono presentati dati e notizie sull’andamento dei mercati finanziari, sugli investimenti nell’intelligenza artificiale e sulle trasformazioni in corso nell’economia globale.
L’osservazione di questi dati ha fatto nascere una domanda: quali effetti potrebbero produrre, nel loro insieme, sui diversi settori economici e sulla competitività delle aziende?
Da questa riflessione è nata l’idea di approfondire e collegare le informazioni presentate nel video con ulteriori dati aziendali, ricerche di settore e analisi istituzionali, per comprendere non soltanto cosa sta accadendo, ma anche quali opportunità, rischi e cambiamenti potrebbero emergere per le imprese nei prossimi anni.
L’approfondimento si basa su fonti disponibili al 30 ottobre 2026, tra cui Amazon – Risultati Q3 2026, International Energy Agency – Key Questions on Energy and AI, Banca Centrale Europea – Bank Lending Survey, IDC – PC Market Outlook e Prysmian – Risultati Q3 2026.
L’analisi delle interconnessioni tra i settori, la matrice delle opportunità e dei rischi e gli scenari al 2030 sono elaborazioni editoriali di Web Marketing Aziendale. Gli scenari rappresentano possibili evoluzioni, non previsioni certe. I dati osservati vengono distinti dalle stime e dalle interpretazioni. Il contenuto ha finalità informative e non costituisce consulenza finanziaria.
Condividi questa storia, scegli tu dove!
Segui WMA su Google
Aggiungici alle tue fonti preferite per non perdere guide e aggiornamenti su SEO, marketing e AI.
Indice dei contenuti


About the Author: Gentian Hajdaraj